
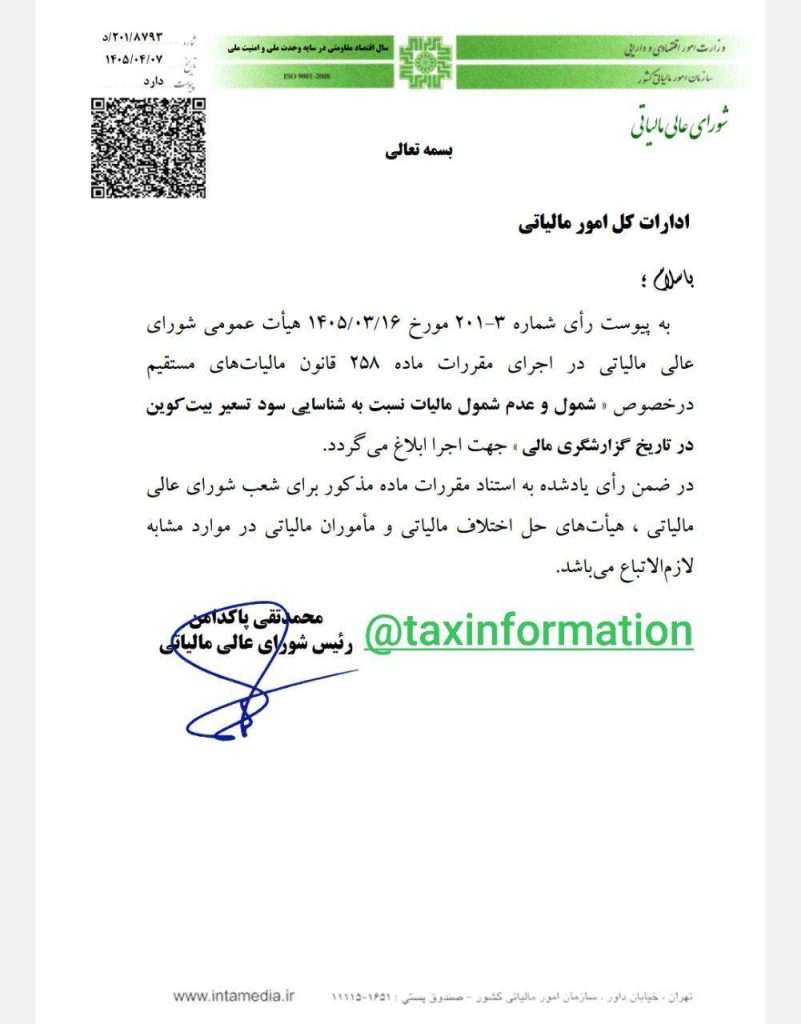
رئیس شورای عالی مالیاتی
️موضوع :به پیوست رأی شماره 3-201 مورخ 1405/03/16 هیأت عمومی شورای عالی مالیاتی در اجرای مقررات ماده 258 قانون مالیاتهای مستقیم درخصوص «شمول و عدم شمول مالیات نسبت به شناسایی سود تسعیر بیتکوین در تاریخ گزارشگری مالی» جهت اجرا ابلاغ میگردد.
در ضمن رأی یادشده به استناد مقررات ماده مذکور برای شعب شورای عالی مالیاتی، هیأتهای حل اختلاف مالیاتی و مأموران مالیاتی در موارد مشابه لازمالاتباع میباشد.
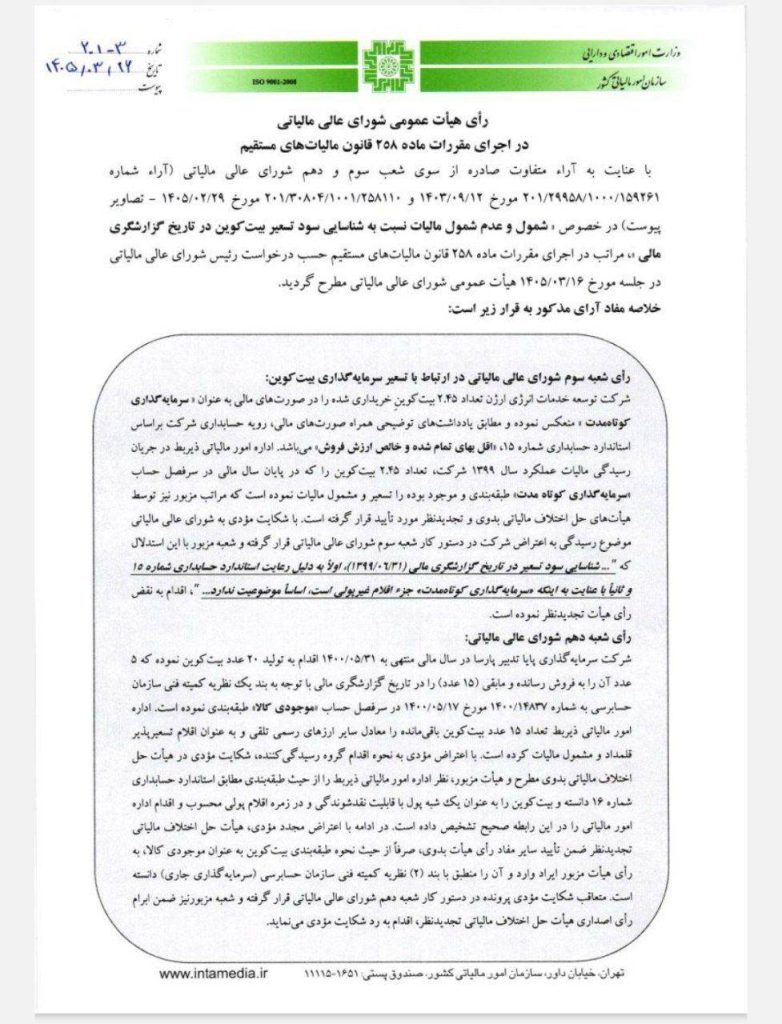
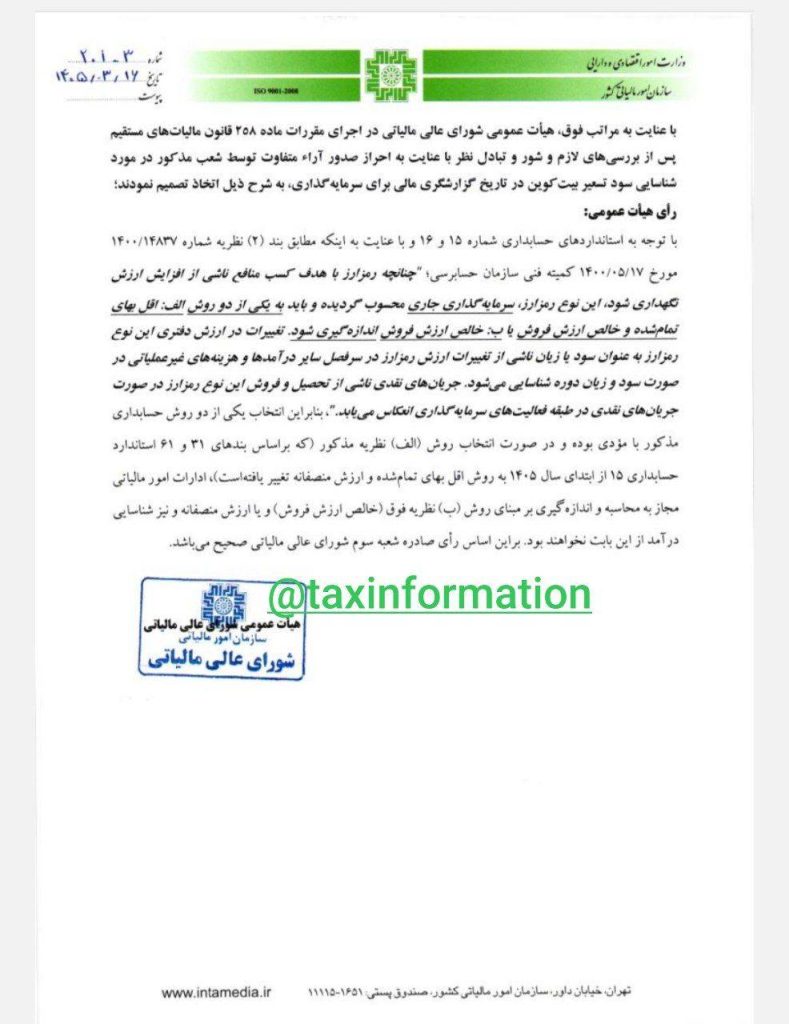
تحلیل رأی شماره ۲۰۱۳ مورخ ۱۴۰۵/۰۳/۱۷ هیأت عمومی شورای عالی مالیاتی در خصوص شناسایی سود تسعیر بیتکوین در تاریخ گزارشگری مالی برای سرمایهگذاری
این رأی یکی از مهمترین آرای شورای عالی مالیاتی در حوزه مالیات ستانی از داراییهای رمزنگاری شده است و برای نخستین بار تکلیف سود ناشی از افزایش ارزش بیت کوین نگهداریشده به قصد سرمایهگذاری را از منظر مالیاتی روشن کرده است.
۱- موضوع اختلاف
اختلاف بر سر این بود که آیا افزایش ارزش بیت کوین در پایان سال مالی (قبل از فروش) و شناسایی آن در دفاتر بر اساس استانداردهای حسابداری، درآمد مشمول مالیات محسوب میشود یا خیر.برخی ادارات مالیاتی با استناد به ثبت سود ناشی از افزایش ارزش بیتکوین در صورتهای مالی، آن را به درآمد مشمول مالیات اضافه میکردند.
۲- استدلال شورای عالی مالیاتی
شورای عالی مالیاتی با استناد به:
استاندارد حسابداری شماره ۱۵ «حسابداری سرمایهگذاریها»؛
استاندارد حسابداری شماره ۱۶ «آثار تغییر در نرخ ارز»؛
نظریه کمیته فنی سازمان حسابرسی شماره ۱۴۰۰/۵۱۷ مورخ ۱۴۰۰/۰۵/۱۷؛اعلام کرده است:
چنانچه رمزارز با هدف کسب منفعت ناشی از افزایش قیمت نگهداری شود، سرمایهگذاری جاری محسوب میشود و میتواند به یکی از دو روش زیر اندازهگیری شود:
اقل بهای تمام شده و خالص ارزش فروش؛
خالص ارزش فروش.
۳- نتیجه مالیاتی رأی
شورای عالی مالیاتی تصریح کرده است:
اگر مؤدی روش «خالص ارزش فروش» را انتخاب کند و در پایان دوره افزایش ارزش بیتکوین را در دفاتر شناسایی نماید، این سود تا زمان فروش و تحقق واقعی، درآمد مشمول مالیات محسوب نمیشود.بنابراین:
افزایش قیمت بیتکوین در پایان سال = درآمد تحققنیافته.
اداره امور مالیاتی حق مطالبه مالیات از سود ناشی از تجدید ارزش یا افزایش قیمت تحققنیافته بیت کوین را ندارد.
۴- زمان شمول مالیاتمطابق این رأی، مالیات زمانی قابل مطالبه است که:
بیت کوین فروخته شود؛ درآمد تحقق پیدا کند؛ جریان نقدی یا منفعت اقتصادی قطعی ایجاد شود.
بنابراین صرف ثبت حسابداری سود ناشی از افزایش قیمت رمزارز، موجب ایجاد درآمد مشمول مالیات نیست.
۵- آثار عملی رأی برای رسیدگیهای مالیاتی
این رأی برای پروندههای مالیاتی اشخاصی که در حوزه رمزارز فعالیت سرمایهگذاری دارند بسیار مهم است؛ زیرا:️
از اخذ مالیات بر سودهای دفتری و غیرواقعی جلوگیری میکند.️
اصل «تحقق درآمد» را در مالیات ستانی تأیید میکند.️
مبنایی برای اعتراض به برگ تشخیصهایی است که سود تسعیر یا افزایش ارزش رمزارز را قبل از فروش مشمول مالیات دانستهاند.️
از ایجاد مالیات بر داراییهای افزایشیافته ولی نقدنشده جلوگیری میکند.
۶- نکته مهم حقوقی
این رأی صرفاً درباره رمزارزهای نگهداریشده برای سرمایهگذاری صادر شده است و لزوماً قابل تسری به:
معاملات حرفهای و مستمر رمزارز،
فعالیت صرافیهای رمزارزی،
یا اشخاصی که رمزارز را به عنوان موجودی کالا نگهداری میکنند،نیست و هر یک از این موارد باید حسب ماهیت فعالیت بهصورت جداگانه بررسی شود.
️ جمعبندی
پیام اصلی رأی شماره ۲۰۱۳ شورای عالی مالیاتی این است که افزایش ارزش بیت کوین در تاریخ گزارشگری مالی، تا قبل از فروش و تحقق درآمد، درآمد مشمول مالیات محسوب نمیشود و اداره امور مالیاتی مجاز به مطالبه مالیات از این سود تحققنیافته نیست.



بدون دیدگاه