
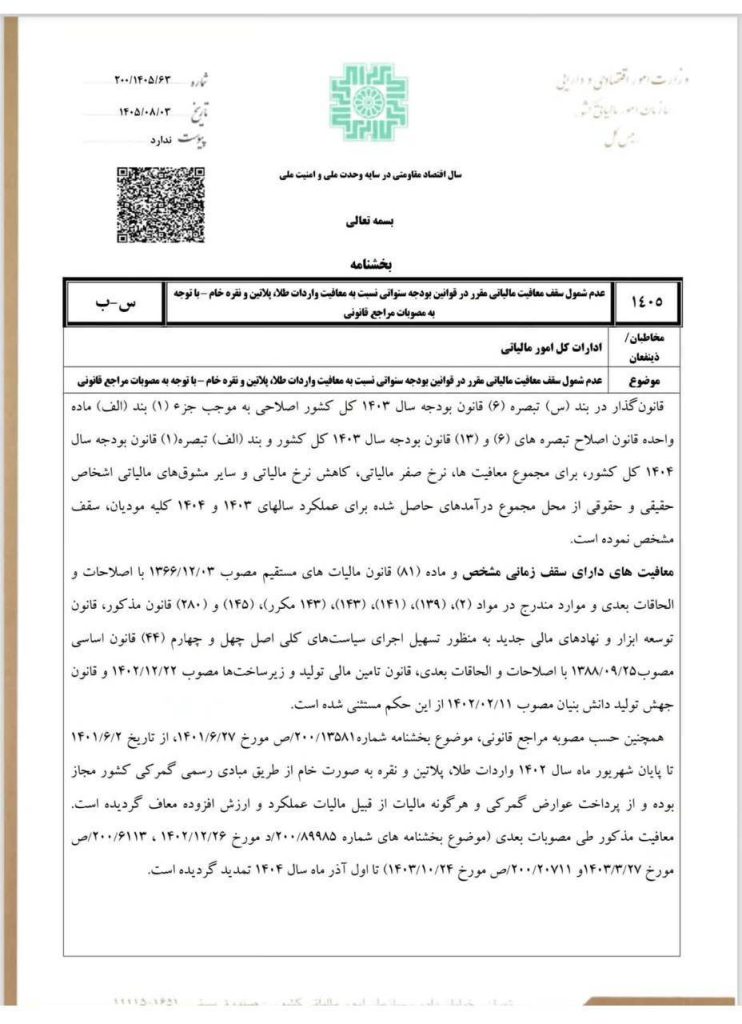
قانون گذار در بند (س) تبصره (۶) قانون بودجه سال ۱۴۰۳ كل كشور اصلاحي به موجب جزء (۱) بند (الف) ماده واحده قانون اصلاح تبصره هاي (۶) و (۱۳) قانون بودجه سال ۱۴۰۳ كل كشور و بند (الف) تبصره (۱) قانون بودجه سال ۱۴۰۴ كل كشور، براي مجموع معافيت ها، نرخ صفر مالياتي، كاهش نرخ مالياتي و ساير مشوق هاي مالياتي اشخاص حقيقي و حقوقي از محل مجموع درآمدهاي حاصل شده براي عملكرد سالهاي ۱۴۰۳ و ۱۴۰۴ كليه موديان، سقف مشخص نموده است.
معافيت هاي داراي سقف زماني مشخص و ماده (۸۱) قانون ماليات هاي مستقيم مصوب ۰۳/۱۲/۱۳۶۶ با اصلاحات و الحاقات بعدي و موارد مندرج در مواد (۲)، (۱۳۹)، (۱۴۱)، (۱۴۳)، (۱۴۳ مكرر)، (۱۴۵) و (۲۸۰) قانون مذكور، قانون توسعه ابزار و نهادهاي مالي جديد به منظور تسهيل اجراي سياست هاي كلي اصل چهل و چهارم (۴۴) قانون اساسي مصوب ۱۳۸۸/۰۹/۲۵ با اصلاحات و الحاقات بعدي، قانون تامين مالي توليد و زيرساخت ها مصوب ۱۴۰۲/۱۲/۲۲ و قانون جهش توليد دانش بنيان مصوب ۱۴۰۲/۰۲/۱۱ از اين حكم مستثني شده است.
همچنين حسب مصوبه مراجع قانوني، موضوع بخشنامه شماره ۲۰۰/۱۳۵۸۱/ص مورخ ۱۴۰۱/۰۶/۲۷۱، از تاريخ ۱۴۰۱/۰۶/۰۲ تا پايان شهريور ماه سال ۱۴۰۲ واردات طلا، پلاتين و نقره به صورت خام از طريق مبادي رسمي گمركي كشور مجاز بوده و از پرداخت عوارض گمركي و هرگونه ماليات از قبيل ماليات عملكرد و ارزش افزوده معاف گرديده است. معافيت مذكور طي مصوبات بعدي (موضوع بخشنامه هاي شماره ۲۰۰/۸۹۹۸۵/د مورخ ۱۴۰۲/۱۲/۲۶ ، ۲۰۰/۶۱۱۳/ص مورخ ۱۴۰۳/۰۳/۲۷و ۲۰۰/۲۰۷۱۱/ص مورخ ۱۴۰۳/۱۰/۲۴ ) تا اول آذر ماه سال ۱۴۰۴ تمديد گرديده است.
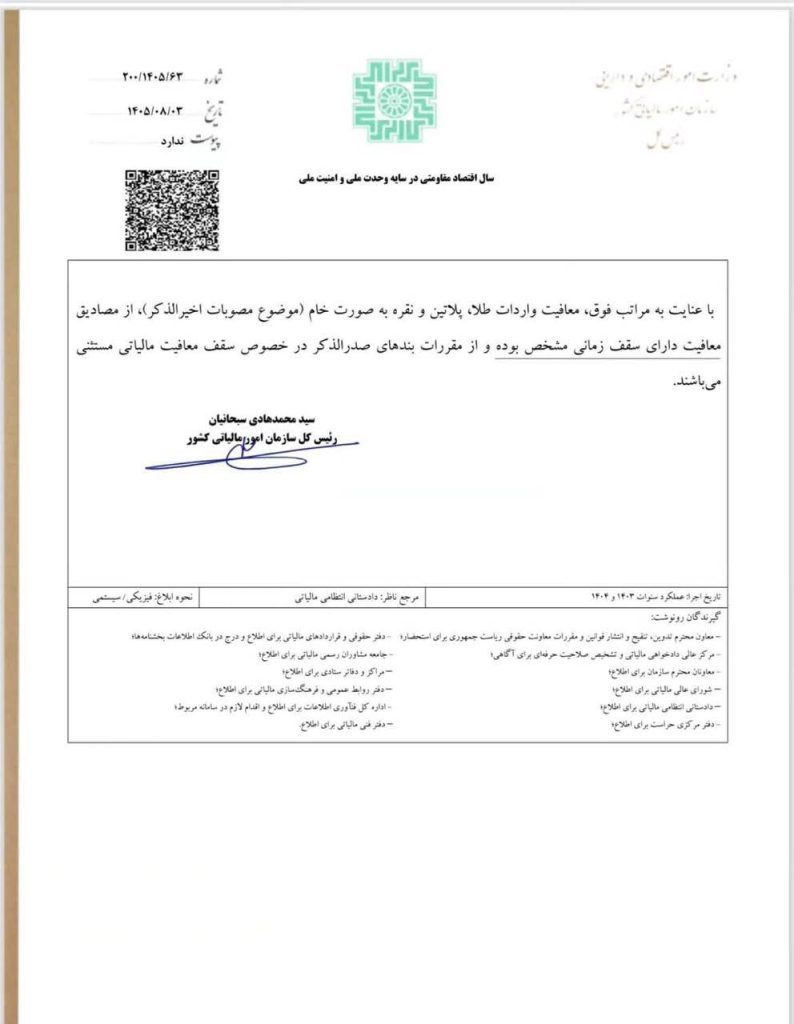
با عنايت به مراتب فوق، معافيت واردات طلا، پلاتين و نقره به صورت خام (موضوع مصوبات اخيرالذكر)، از مصاديق معافيت داراي سقف زماني مشخص بوده و از مقررات بندهاي صدرالذكر در خصوص سقف معافيت مالياتي مستثني مي باشند.
سيد محمد هادي سبحانيان
رئيس كل سازمان امور مالياتي كشور


بدون دیدگاه