
منظور از مالیات عملکرد چیست؟
یکی از اصلیترین روشهای درآمدزایی دولتها، درآمدهای حاصل از دریافت مالیات از اشخاص حقیقی و حقوقی است. از آنجا که این مالیات بر اساس میزان درآمدهای کسب شده و هزینههای صرف شده برای فعالیتهای اقتصادی اشخاص محاسبه و مطالبه میشود، مالیات عملکرد نامیده میشود.
مالیات بر عملکرد (Performance Tax) یا مالیات بر درآمد، نوعی مالیات مستقیم است که دولت بر اساس خالص درآمد کلیه اشخاص حقیقی و حقوقی فعال در ایران، در پایان هر سال مالی اعمال میکند. منظور از خالص درآمد، همان سود حاصل از کسر هزینههای قابلقبول مالیاتی از کل درآمدهای مشمول مالیات است.
بر اساس قانون مالیاتهای مستقیم مصوب ۱۳۶۶ و اصلاحیههای بعدی آن، تمامی اشخاص حقیقی و حقوقی موظفاند در پایان سال مالی، گزارش کاملی از درآمدها و هزینههای خود را در قالب اظهارنامه مالیاتی به سازمان امور مالیاتی کشور ارائه دهند. سال مالی در ایران از اول فروردین تا پایان اسفند است؛ البته اشخاص حقوقی میتوانند سال مالی متفاوتی داشته باشند.
پس از ارسال اظهارنامه، سازمان امور مالیاتی هزینههای قابلقبول (موضوع مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم) را از درآمد کسر کرده و سود مشمول مالیات را محاسبه میکند. در نهایت، درصدی از این سود بهعنوان مالیات بر عملکرد دریافت میشود.
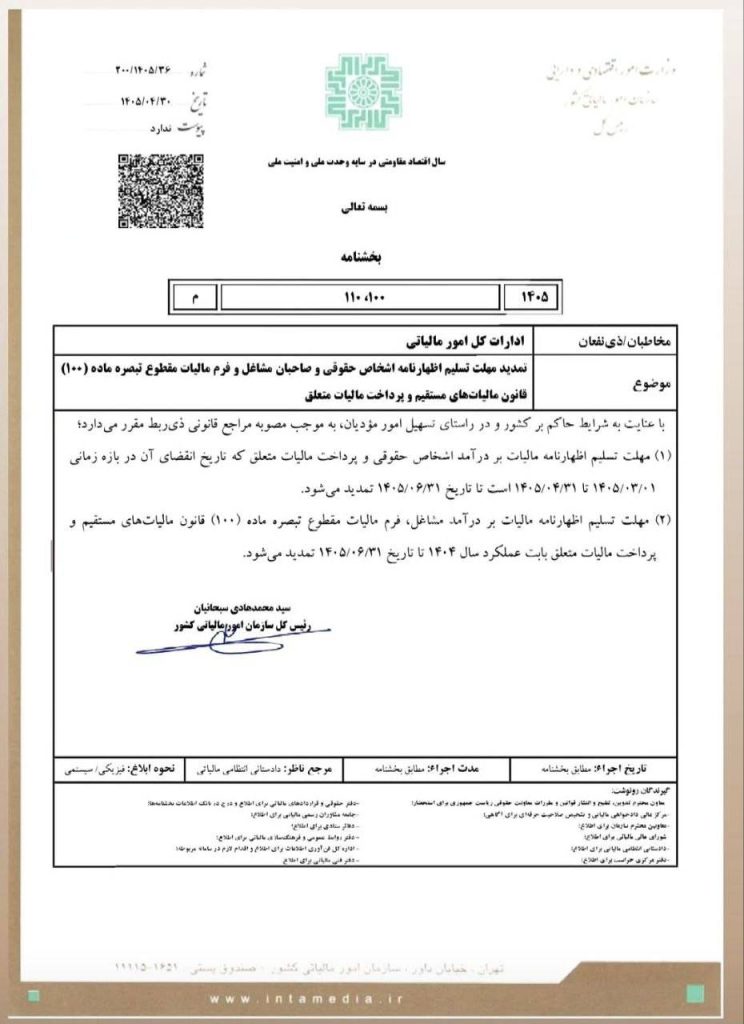
تمدید مهلت تسلیم اظهارنامه اشخاص حقیقی و حقوقی برای سال ۱۴۰۴ تا پایان شهریور ۱۴۰۵


بدون دیدگاه